
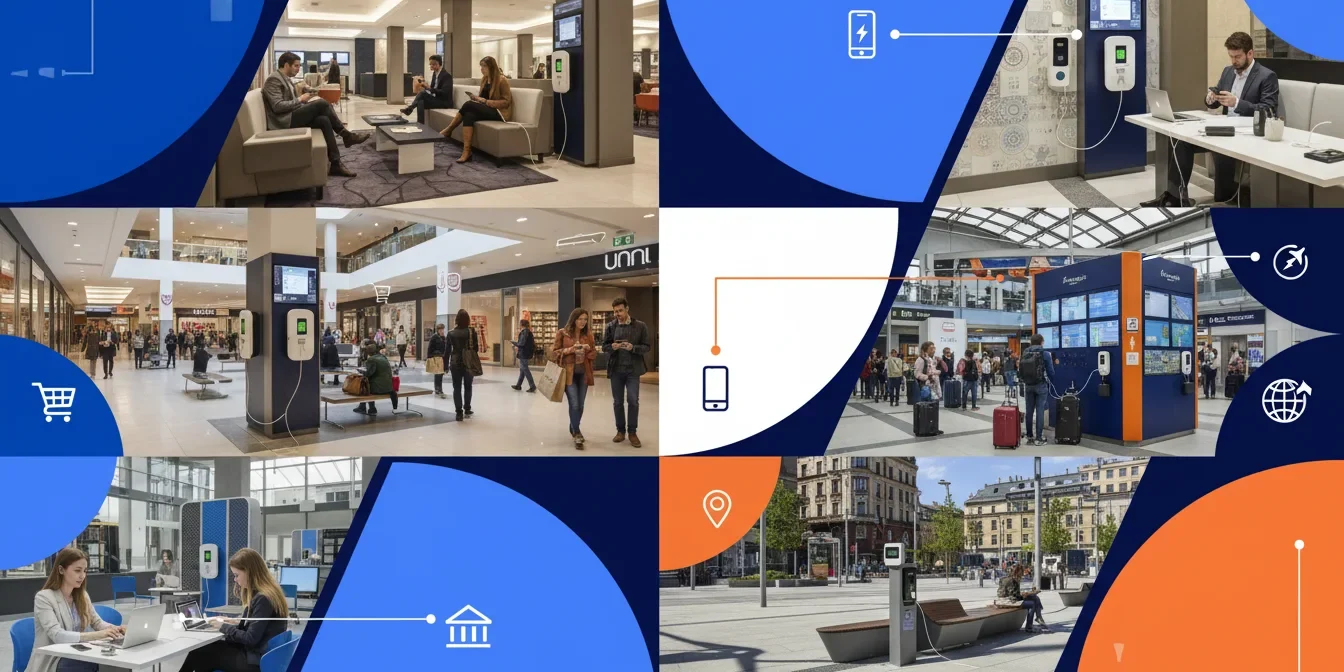
¿Qué sectores comerciales instalan más puntos de carga móvil y por qué?
1. Introducción: la carga energética como variable económica
La disponibilidad de energía en espacios físicos se ha convertido en una variable clave de competitividad y calidad del servicio en una economía altamente digitalizada, donde el funcionamiento continuo de los dispositivos móviles condiciona el acceso de los usuarios a actividades de consumo, movilidad, trabajo y servicios públicos.
Esta dependencia es generalizada: más del 96 % de la población europea utiliza el smartphone a diario (Eurostat, 2023), porcentaje que en España supera el 97 % en la población activa (INE, 2023). Como consecuencia, la falta de batería se ha consolidado como un factor de fricción tangible en la experiencia del usuario en espacios comerciales y urbanos.En paralelo, las políticas europeas de electrificación, eficiencia energética y digitalización están acelerando el despliegue de infraestructura de carga en edificios no residenciales.
En este marco, el estudio identifica los sectores comerciales que lideran la instalación de puntos de carga móvil y analiza los factores estructurales y tendencias que explican su expansión, a partir de datos oficiales y análisis comparativo sectorial.
2. Evolución histórica de la infraestructura de carga en espacios no residenciales
Entre 2018 y 2024, España ha experimentado un crecimiento sostenido de la infraestructura energética en espacios no residenciales. Aunque el foco mediático se ha centrado en el vehículo eléctrico, los datos muestran una evolución paralela en soluciones de carga de baja potencia y uso peatonal.
Según ANFAC, la red de recarga de acceso público pasó de menos de 8.000 puntos en 2018 a más de 38.700 puntos operativos en 2024, con un crecimiento interanual del 32 % en el último ejercicio (ANFAC, 2024). Este despliegue se ha concentrado mayoritariamente en:
- Entornos urbanos.
- Espacios comerciales.
- Infraestructuras de transporte.
- Equipamientos públicos.
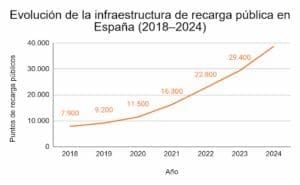
El análisis comparativo revela que los mismos sectores que lideran la recarga de vehículo eléctrico son los que más rápidamente integran soluciones de carga móvil, lo que apunta a una convergencia funcional de la infraestructura energética.
3. Sector hostelería y turismo (HORECA)
3.1. Digitalización del consumo turístico
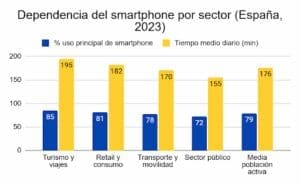
El sector turístico es uno de los más digitalizados de la economía española. Según el Instituto Nacional de Estadística, más del 85 % de los turistas utilizan el móvil como principal herramienta de planificación, navegación y pago durante sus viajes (INE, Estadística de Movimientos Turísticos, 2023).
Este nivel de dependencia tecnológica explica por qué la disponibilidad de carga se ha convertido en un factor de calidad percibida. El Instituto Tecnológico Hotelero (ITH) identifica la energía y la conectividad como elementos clave dentro de los procesos de modernización hotelera vinculados a sostenibilidad y smart destinations (ITH, 2023).
3.2. Relación entre tiempo de estancia y demanda de carga
A diferencia de otros sectores, la hostelería presenta tiempos de permanencia largos y estructurales:
- Restauración: 60–120 minutos.
- Hoteles: estancias de varias horas o días.
- Espacios turísticos: esperas y recorridos prolongados.
Este patrón genera una demanda natural de carga móvil, especialmente en zonas comunes, recepciones, salas de espera y áreas de restauración.
3.3. Incentivos públicos y renovación de instalaciones
El sector turístico es uno de los principales receptores de ayudas vinculadas a eficiencia energética y electrificación. El Plan MOVES III y los fondos Next Generation EU han canalizado recursos hacia:
- Renovación energética de edificios.
- Infraestructura de recarga.
- Digitalización de servicios.
Según el Ministerio para la Transición Ecológica, más del 20 % de las solicitudes del MOVES III proceden de actividades vinculadas directa o indirectamente al turismo (MITERD, 2024), lo que explica la alta tasa de adopción de soluciones energéticas complementarias.
4. Sector retail y centros comerciales
4.1. El tiempo de permanencia como indicador clave
El retail analiza la infraestructura desde una óptica cuantificable. Estudios del Observatorio del Comercio Minorista señalan que el incremento del tiempo de permanencia tiene una correlación directa con el aumento del gasto medio por cliente (Ministerio de Industria, Comercio y Turismo, 2022).
Los centros comerciales españoles registran estancias medias de entre 70 y 110 minutos, según tipología y ubicación. En este contexto, la carga móvil funciona como un facilitador de permanencia, reduciendo el abandono anticipado del recinto por falta de batería.
|
Tiempo medio de permanencia en espacios comerciales (España) |
|
| Tipo de espacio | Tiempo medio de permanencia |
| Restaurantes | 60–120 min |
| Hoteles (zonas comunes) | 90–180 min |
| Centros comerciales | 70–110 min |
| Estaciones de transporte | 30–90 min |
| Estaciones de servicio (recarga VE) | 20–40 min |
El tiempo de permanencia del usuario es un indicador clave para entender la demanda de servicios energéticos en espacios comerciales, como se recoge en la Tabla 1.
4.2. Infraestructura de carga como extensión de la experiencia omnicanal
El usuario retail combina experiencia física y digital: compara precios, consulta reseñas, utiliza apps de fidelización y realiza pagos móviles. La ausencia de carga limita esta experiencia omnicanal. El análisis de implantación muestra que los centros comerciales con mayor inversión en infraestructura energética coinciden con aquellos que han apostado por:
- Digital signage.
- Wi-Fi avanzado.
- Sistemas de analítica de flujo.
La carga móvil se integra así como una capa funcional más del ecosistema digital del retail.
4.3. Impacto normativo: EPBD III
La Directiva Europea EPBD III obliga, a partir de 2025, a qué edificios no residenciales con más de 20 plazas de aparcamiento dispongan de infraestructura de recarga. Según estimaciones de Eurostat, esta medida afectará a más del 60 % de los grandes activos comerciales europeos.
Aunque la directiva se centra en vehículo eléctrico, su aplicación práctica implica proyectos de electrificación global, donde la carga móvil aparece como complemento lógico en zonas comunes.
5. Sector público, transporte y Smart Cities
5.1. Carga móvil como servicio público
Las administraciones públicas incorporan la carga móvil dentro de políticas de accesibilidad digital y cohesión social. Según la Agencia Europea de Medio Ambiente, la digitalización de servicios urbanos debe ir acompañada de infraestructuras que garanticen el acceso equitativo a la energía (EEA, 2023).
Esto explica la presencia creciente de puntos de carga móvil en:
- Estaciones ferroviarias (Adif).
- Hospitales y universidades.
- Bibliotecas y edificios administrativos.
- Espacio público urbano.
5.2. Crecimiento de la inversión pública
El gasto público en infraestructuras vinculadas a movilidad sostenible y digitalización urbana ha crecido de forma sostenida desde el año 2020. En España, los presupuestos autonómicos y municipales destinados a Smart Cities se incrementaron un más del 40 % entre 2020 y 2024 (Ministerio de Transportes, Movilidad y Agenda Urbana).
La carga móvil se integra en este marco como infraestructura de bajo impacto, alta visibilidad y uso intensivo, especialmente en espacios de espera.
6. Estaciones de servicio y operadores energéticos
6.1. Reconversión del modelo energético
Las estaciones de servicio atraviesan una transformación estructural. Según AEDIVE, España superó los 50.000 puntos de recarga pública instalados o en proceso en 2025, muchos de ellos ubicados en estaciones tradicionales reconvertidas en hubs energéticos.
6.2. Nuevos patrones de espera
Incluso con carga rápida, el usuario permanece entre 20 y 40 minutos en la estación. Durante ese tiempo, el uso intensivo del smartphone genera demanda de carga, especialmente en tiendas de conveniencia y áreas de descanso.
El análisis comparativo muestra que las estaciones con mayor permanencia media son las que incorporan más servicios complementarios, entre ellos soluciones de carga para dispositivos.
7. Análisis transversal, proyección y conclusiones
7.1. Convergencia energética
El análisis conjunto de los sectores estudiados muestra una convergencia clara de tendencias en el despliegue de infraestructura energética en espacios no residenciales. Esta convergencia se articula en torno a tres ejes principales:
- Electrificación del transporte, impulsada por regulación europea y objetivos de descarbonización.
- Digitalización del espacio, con una creciente dependencia del smartphone y de los servicios digitales presenciales.
- Demanda de carga móvil, asociada al aumento del tiempo de permanencia y al uso intensivo de dispositivos personales.
En este contexto, la energía deja de percibirse como un recurso técnico aislado y se consolida como un servicio transversal, no ligado a un único dispositivo ni a un único sector, sino integrado en la experiencia global del usuario.
Desde una perspectiva comparativa, esta convergencia se traduce en niveles de inversión desiguales entre sectores, condicionados por factores estructurales como el modelo de negocio, la presión normativa o el acceso a financiación pública. La Tabla 4 resume el nivel relativo de inversión en electrificación de espacios observado en España durante 2024.
| Sectores con mayor inversión en electrificación de espacios (España, 2024) | ||
| Sector | Nivel de inversión | Drivers principales |
| Hostelería y turismo | Alto | Subvenciones + experiencia cliente |
| Retail / centros comerciales | Alto | EPBD III + tiempo de permanencia |
| Sector público | Medio–Alto | Smart Cities + accesibilidad |
| Transporte | Medio | Digitalización + servicio |
| Estaciones de servicio | Alto | Reconversión energética |
La comparativa evidencia que los sectores con mayor exposición directa al usuario final y mayores tiempos de permanencia concentran los niveles de inversión más elevados, mientras que los ámbitos institucionales y de transporte avanzan de forma más progresiva, condicionados por ciclos presupuestarios y marcos administrativos.
7.2. Proyección de crecimiento
Según proyecciones de Eurostat y la Comisión Europea, la inversión en infraestructura energética en edificios no residenciales crecerá a un ritmo medio anual del 8–10 % hasta 2030, impulsada por regulación, fondos europeos y cambio de hábitos de consumo. La carga móvil se posiciona dentro de este crecimiento como infraestructura ligera, adaptable y de rápida implantación, especialmente en espacios con alta densidad de personas.
7.3 Conclusiones
El liderazgo de determinados sectores en la instalación de puntos de carga móvil no es circunstancial. Responde a factores estructurales medibles, entre los que destacan la digitalización del usuario, el tiempo de permanencia en los espacios, la presión normativa y la transformación funcional del entorno construido. Hostelería, retail, sector público y operadores energéticos comparten una misma realidad: la energía ya no se limita al suministro, sino que se configura como un elemento clave de la experiencia, la accesibilidad y la competitividad de los espacios.
En este contexto, la carga móvil no responde a una demanda futura o emergente, sino a una fricción ya presente en los espacios que concentran actividad, permanencia y uso intensivo de tecnología. Su adopción se inscribe dentro de una transformación más amplia del entorno construido, donde la energía se consolida como un servicio estructural del espacio.
8. Fuentes
- INE – Encuesta sobre Equipamiento y Uso de TIC en los Hogares 2023
- Eurostat – Digital economy and society statistics
- ANFAC (2024). Informe anual sobre la infraestructura de recarga de acceso público en España.
- AEDIVE (2024). Observatorio de la movilidad eléctrica y la infraestructura de recarga en España.
- Instituto Tecnológico Hotelero – ITH (2023). Tecnología, sostenibilidad y experiencia de cliente en el sector hotelero.
- Ministerio de Industria, Comercio y Turismo (2022). Observatorio del comercio minorista en España.
- Agencia Europea de Medio Ambiente – EEA (2023). Digitalisation, energy use and urban sustainability in Europe.